
リース車のデメリット6選|契約前に知っておくべき落とし穴
- リース車は所有権がリース会社にあり、契約満了時は車を返すのが原則です。
- 契約期間中の中途解約は原則できず、解約には違約金が発生します。
- 走行距離制限を超えると追加精算が発生する契約があります。
- 改造やカスタマイズは制限され、返却時は原状回復が前提です。
- 月額に税金や諸費用が含まれる分、総支払額は割高になりやすい設計です。
リース車のデメリットの結論

リース車の最大のデメリットは、車が自分の資産にならず、契約の縛りが強いことです。
私は税理士として、社用車をリースにするか購入するかの相談を15年以上受けてきました。その経験から言うと、デメリットの正体はほぼ一つに集約されます。
「リースは賃貸借契約であり、車はリース会社のもの」——この一点です。所有していないから、自由に改造できず、勝手に手放せず、最後は返す。すべてここから派生します。
1.これだけある!カーリースのデメリット
カーリースの主なデメリットは、総支払額・走行距離・カスタマイズ・事故・解約・所有権・残価精算の7つに整理できます。
細かく挙げると多く見えますが、根っこは「借り物だから」と「月額に費用が乗っているから」の二つです。先に全体像を表で見ておきましょう。
| デメリット | 内容 | 発生する理由 |
|---|---|---|
| 総支払額が割高 | 月額に税金・諸費用が含まれ、合計が購入より高くなりやすい | 費用をまとめて分割で払う設計のため |
| 走行距離の制限 | 上限を超えると追加精算が発生 | 返却時の車両価値を守るため |
| カスタマイズ制限 | 改造・ドレスアップが原則不可 | 車はリース会社の資産のため |
| 事故時のリスク | 修理・原状回復の負担が重くなる | 車を元の状態で返す前提のため |
| 中途解約不可 | 途中でやめると違約金が発生 | 契約期間で料金を算定しているため |
| 車が手元に残らない | 契約満了で原則返却 | 所有権がリース会社にあるため |
| 残価精算 | 返却時に追加負担が出る契約がある | 契約方式による |
総支払額が高くなることがある
月額が安く見えても、リースの総支払額は購入より割高になりやすいです。
理由ははっきりしています。リースの月額には車両代だけでなく、自動車税や重量税、各種諸費用がまとめて含まれる設計が多いからです。
自動車税や重量税は、購入してもリースしても本来かかる税金です。リースはそれを月額に溶かしているので「安い」と感じやすい。けれど分割で払う以上、トータルでは上乗せ分が生じます。
私が決算書で比較した感覚では、現金で一括購入できる体力がある会社なら、購入のほうが総額は抑えられます。資金繰りを優先するならリース、という整理です。
走行距離の制限がある

多くのリース契約には走行距離の上限があり、超えると追加精算が発生します。
これは返却時の車両価値を守るための仕組みです。走れば走るほど車は値下がりするので、リース会社は上限を決めてリスクを抑えています。
具体的な上限kmは会社・プランごとに異なり、公的な標準値はありません。だから契約前に必ず見積書と約款で「月◯◯km」「超過1kmあたり◯円」を確認してください。
クルマのカスタマイズが制限される
リース車は改造やドレスアップが原則できません。
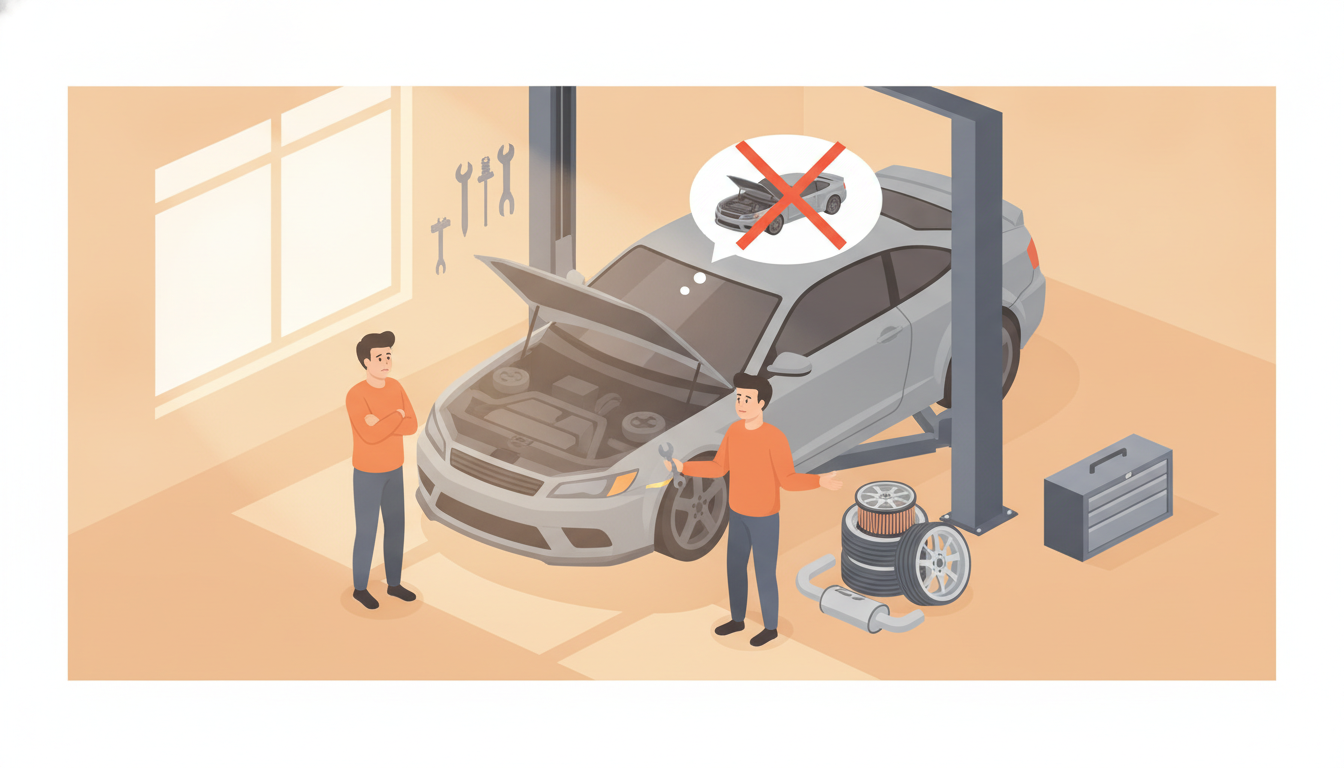
車がリース会社の資産だからです。返却時には元の状態に戻す「原状回復」が前提になります。
エアロパーツやマフラー交換、内装の大幅な変更などはまず不可。社用車として実用一辺倒で使うなら困りませんが、車を自分好みに仕上げたい人には致命的なデメリットです。
正直、ここは「車いじりが趣味」という人にはリースを勧めません。所有しないと自由は手に入りません。
事故を起こしたときのリスクが大きい
事故を起こすと、修理や原状回復の負担がリースでは重くなりがちです。
返却時に元の状態へ戻す前提なので、傷や故障は最終的に利用者の負担として精算に反映されることがあります。
全損になった場合、契約が中途解約扱いとなり違約金が発生するケースもあります。これがリース特有のこわさです。
だから私は、リースを組むなら任意保険は手厚く、車両保険も付けることを強く勧めています。ここをケチると、事故一発で計算が崩れます。
契約期間の途中で解約することができない

リース契約は中途解約が原則できず、やむを得ず解約すると違約金が発生します。
料金が契約期間全体を前提に算定されているためです。途中でやめれば、残りの期間分の差額などを違約金として求められます。
転勤、廃業、家族構成の変化——車が不要になる事情は突然来ます。長期契約ほど、この縛りが効いてきます。
クルマは自分のものにならない
リース車の所有権はリース会社にあり、利用者は車を所有できません。
これがすべてのデメリットの源です。賃貸借契約なので、毎月払い続けても車は自分の資産になりません。
何年も乗って愛着がわいても、契約が終われば原則は返却。手元に残らないことに納得できるかが、リースを選ぶかどうかの分かれ目です。
クルマの返却時に残価精算が行われることがある
契約方式によっては、返却時に残価精算で追加負担が生じることがあります。
残価とは、契約満了時の車の想定下取り価格のことです。あらかじめこの残価を差し引いて月額を安くしている契約だと、返却時の実際の価値が想定を下回った分を請求されることがあります。
オープンエンド方式(残価が明示され差額を負担する)か、クローズドエンド方式(差額を負担しない)か。ここを契約前に確認するだけで、返却時のトラブルはかなり防げます。
2.カーリースのデメリットはなぜ発生するのか

カーリースのデメリットは、突き詰めると「車がリース会社の資産である」という一点から発生します。
バラバラに見える7つのデメリットも、原因をたどると二つの事実に行き着きます。
- 車は契約者の希望に沿って、リース会社が購入したものである。
- その車の所有権はリース会社にあり、利用者は借りているだけである。
この二つを理解すると、走行距離制限も、カスタマイズ禁止も、中途解約の違約金も、すべて「借り物だから当然」と腑に落ちます。
クルマは契約者の希望に沿って購入したもの
リース車は、利用者が選んだ車種・グレードをリース会社が代わりに購入し、貸し出している車です。
つまり、欲しい車を指定できる自由はあります。けれどお金を出して所有しているのはリース会社。だから自由に改造できず、勝手に手放せないのです。
「自分の希望で選んだのに自分のものではない」——この矛盾めいた構造が、リースを分かりにくくしています。でも仕組みとしては筋が通っています。リース会社は、利用者が確実に使う車だと分かっているから、その車を購入して貸せるわけです。
私の率直な意見を言えば、リースは「車を持つ手段」ではなく「車を一定期間使う手段」です。そう割り切れる人にとっては、税金も諸費用もまとめて月額で管理でき、経費処理もシンプルになります。所有にこだわるなら、最初から購入を検討したほうが後悔は少ないです。
よくある質問
リース車のデメリットについて、相談現場でよく聞かれる質問に答えます。
よくある質問
最後に一言。リースが「損」かどうかは、あなたが車に何を求めるかで変わります。所有して自由にいじりたいなら購入、手間と資金繰りを軽くして一定期間しっかり使いたいならリース。私が顧問先に伝えているのは、いつもこの線引きです。契約書を開く前に、まず自分の年間走行距離を計算してみてください。
- 一般社団法人 日本自動車リース協会連合会
- カーリースのデメリット解説(carlease-online.jp)
- 国税庁「自動車税種別割」
- 国税庁「自動車重量税」
- カーリースのデメリット(carshares.jp)
- カーリースのメリット・デメリット(d-plus.com)
- カーリースのデメリット(cosmo-mycar.com)
- カーリースのデメリット(rv4wildgoose.com)
- カーリースのメリット(hanamaru870.net)
- カーリースのデメリット(mintsubsc.com)
- カーリースの仕組みとデメリット(mobitips.jp)
- 自動車の保有関係手続きのワンストップサービス(国土交通省)
- カーリースのデメリット解説(carlease-online.jp)
- 一般社団法人 日本自動車リース協会連合会
- 国税庁「自動車税種別割」
